
Visão geral:
Existem muitos casos de impostos retidos na fonte. Para combater a evasão fiscal e acelerar a arrecadação de impostos – em alguns casos – IRPJ, CSLL, PIS e COFINS devem ser retidos pelo cliente (e subsequentemente pagos às Autoridades Fiscais) em vez de serem pagos ao prestador de serviços.
Isso se aplica apenas a serviços e apenas para empresas que utilizam os métodos de Imposto de Renda da Pessoa Jurídica (IRPJ) REAL ou PRESUMIDO. Empresas que utilizam o método SIMPLES pagam o valor total ao prestador e recebem o valor total dos clientes.
Os impostos e alíquotas geralmente retidos são os seguintes:
- 1% para o IRPJ,
- 1,5% para o CSLL;
- 0,65% para o PIS;
- 3% para o COFINS
Imposto de Renda Retido:
O IRPJ deve ser retido em todas as notas fiscais. Existem apenas duas exceções:
- O valor do IRPJ retido é inferior a 10 R$. Nestes casos, o vendedor receberá o pagamento incluindo o IRPJ e deverá pagar o IRPJ às Autoridades Fiscais por conta própria no final do mês;
- O vendedor optou pelo método SIMPLES e, portanto, paga todos os impostos em um único documento no final do mês.
PIS, COFINS e CSLL Retidos:
O artigo 30 da Lei nº 10.833/2003 (e SRF nº 459/2004) estabelece que PIS, COFINS e CSLL devem ser retidos em uma lista limitada de serviços (consulte o Apêndice 5 para a lista de serviços sujeitos a impostos retidos na fonte). Isso se aplica apenas a transações entre pessoas jurídicas. Pessoas físicas não estão dentro do escopo dessa lei.
Os impostos PIS, COFINS e CSLL devem ser retidos. As alíquotas aplicadas são, respectivamente, 0,65% para o PIS, 3% para o COFINS e 1% para a CSLL.
Exemplo:
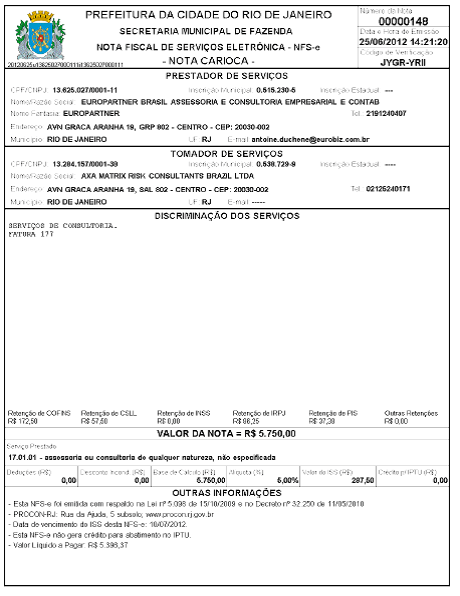
Abaixo está uma nota fiscal referente a serviços. O prestador de serviços (regime PRESUMIDO) emitiu uma nota fiscal no valor total de 5.750 R$. A nota fiscal mostra os seguintes valores de impostos retidos:
COFINS (3%): 172.50 R$
IRPJ (1.5%): 86.25 R$
CSLL (1%): 57.50 R$
PIS (0.65%): 37.38 R$
Total: 353.63 R$
Observe que, se o prestador de serviços tivesse escolhido o método REAL em vez do PRESUMIDO, as alíquotas seriam diferentes.
O valor, líquido dos impostos retidos, e que será recebido pelo prestador de serviços será de 5.396,37 R$ (isso aparece na parte inferior do documento).
The client will need to pay to the Tax Authorities the amounts withheld. For this, he will use 4 DARFs (one for each tax) to pay these 353.63 R$.
The service provider will pay 287.50 R$ of ISS. He will use a DARM.
Invoice related to services:
Accounting treatment of withholding tax:
The company that buys services subject to withholding tax shall recognize the cost of service for the full value and account for the taxes to be paid.
Example with the DELTA company, that buys consulting services worth 20,000 R$ from the TAX company. The invoice was registered on 31/08/20016, with settlement scheduled for 25/09/2016.
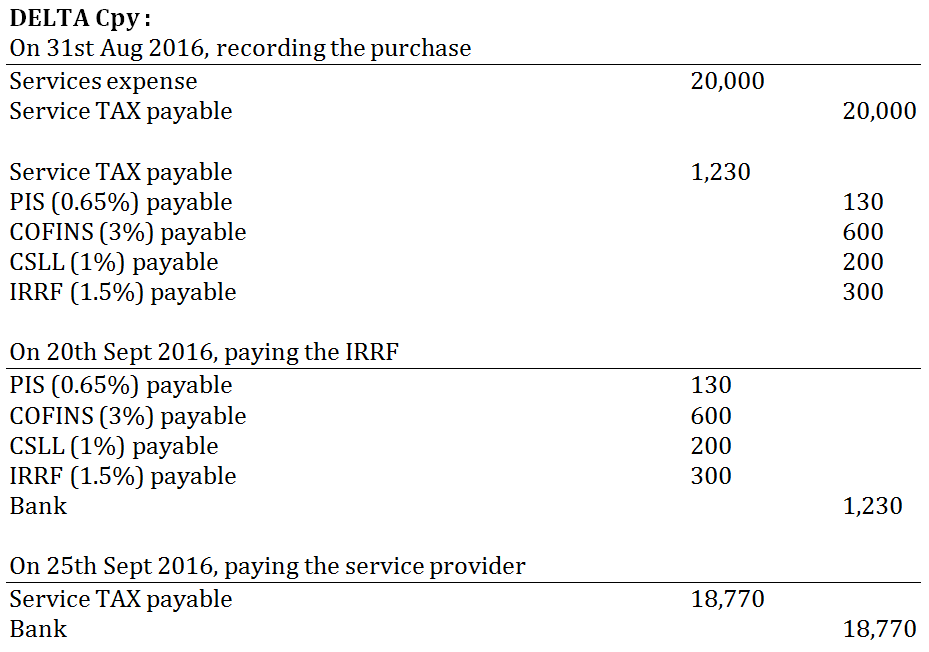
The accounting entries above clearly show that the withholding taxes are paid by the client himself!
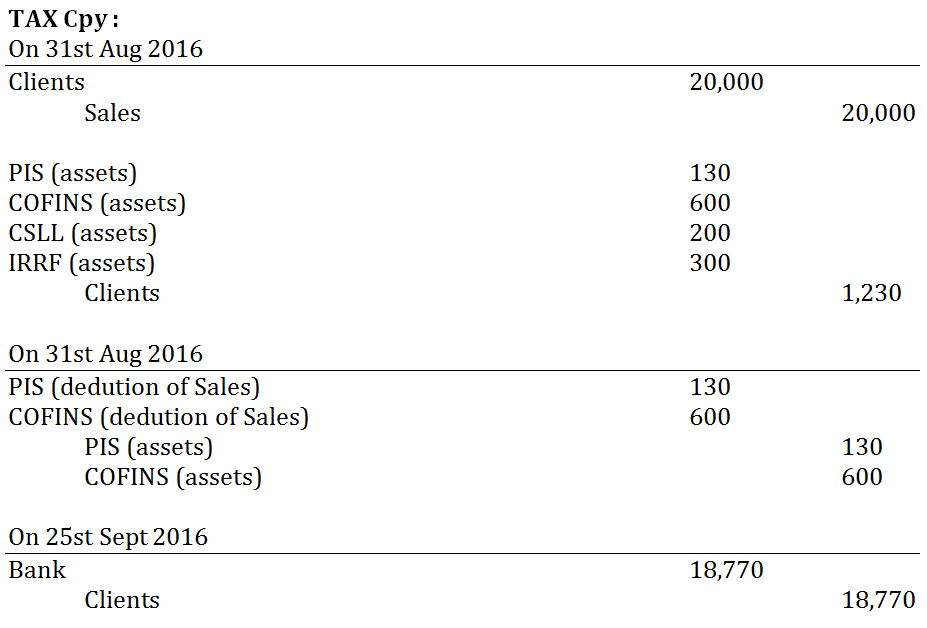
After this input, it’s possible to see that the TAX Cpy has a credit (asset) of Corporate Tax (CSLL and IRRF). At the end of year, even if the Company applies the REAL system and makes no profit, some Corporate Tax will have been paid (actually withheld by clients). This credit will increase throughout the years until the Company makes a taxable profit and use this credit.
